2025. 築未來.談都更|專訪|台北市不動產教育發展協會 楊銀宗 理事長
看見「財務風險」背後對更新的誤解,財務不是都市更新的絆腳石,而是透過「制度設計」與「信任機制」可被逐步掌控的元素。
當許多老舊社區面臨重建轉折點,最令地主猶豫不前的,往往不是設計、不是分配,而是「財務風險」四個字。有人擔心要借錢蓋房子,有人怕重建出事要自己負責;這些問題,實則源自對制度的誤解與資訊落差。隨著台北市推動自主更新制度逐漸成熟,透過信託制度、財務規劃、補助支持與專業團隊輔導,許多舊觀念正在被顛覆。
本文將從七大主軸,帶您系統性破解地主最常見的財務迷思,協助每一位社區住戶用更穩健、有信心的方式踏出更新第一步。
一、自主更新不是「自己出錢蓋房子」,而是一場制度設計過的投資工程
很多人誤以為都市更新就是「建商出錢、住戶等分屋」,實際上,自主更新雖然要共同籌備初期規劃費用,但這並非傳統的「風險投資」
——而是一個架構清楚、資金來源明確、政府補助參與的專案,因而深度了解更新流程「人、時、財」三大關鍵也是參與都市時應具備的重要觀念。
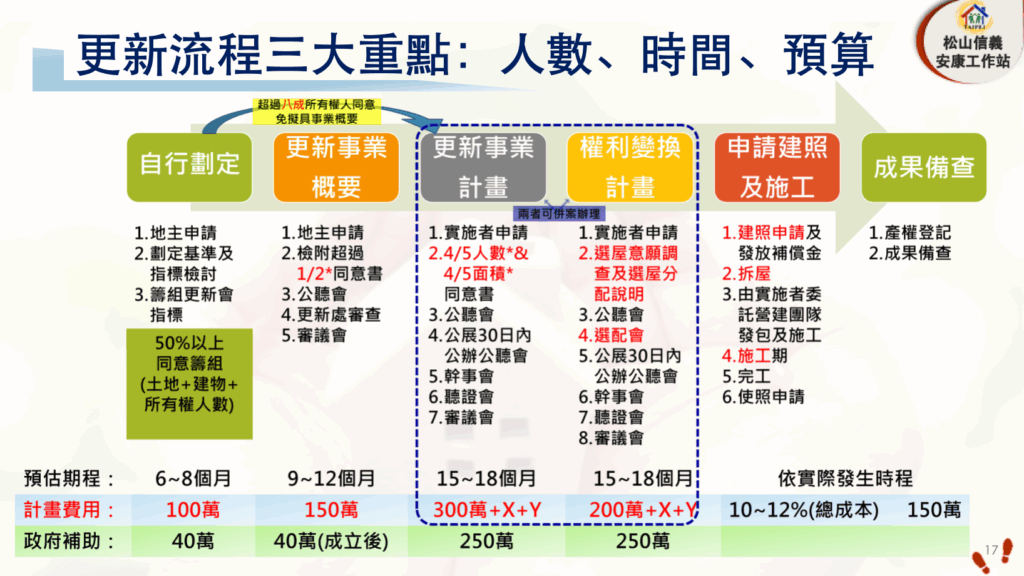
自主更新流程三大重點
以劃定更新單元與完成事業計畫前的階段為例,常見需花費至少約需新台幣1,000~1,200萬元,涵蓋設計、估價、法務、行政作業與協調溝通等費用。政府可補助最多新台幣580萬元,政策屬於「核銷型」補助。若無力先行出資,也可透過更新會法人進行信託安排,日後由信託資金或餘屋銷售回收支出。地主非以個人身份背債,而是透過更新會法人整體作業完成興建任務。
借錢的是法人,不是你;負責的是制度,不是個人。這才是自主更新的財務真貌。
二、「免費換屋」的迷思:更新不是零成本,而是價值重組
另一個誤解是「我交出土地就會自動分到房子」。實際上,更新後雖可分回產權,但過程中需承擔若干財務項目:例如營建成本、規劃設計、估價作業、稅務、搬遷等成本。
此外,權利變換是以「價值」為計算基礎,而非單純以「坪數」對坪數。若原屋位於轉角、樓層較高,重建後可能因設計與規劃調整產生差異。為避免分配落差,建議社區早期委託估價師進行資產盤點與估價模擬,建立預期共識,化解未來分屋爭議。
更新不是送房子,而是用資產參與重組、換回更安全、有價值的資產。
三、合建與自主的財務選擇:不是誰便宜,而是誰透明; 沒有哪個好,而是哪個適合
「合建不用花錢,自主要出錢」看似簡單對比,實際上風險與掌控權差異極大。合建案雖無須出資,但地主必須面對:「條件由誰說了算?建材、工期、品質管理?契約怎麼簽?能否退出?萬一建商不蓋了怎麼辦?」這些風險往往潛藏在合約細節中。
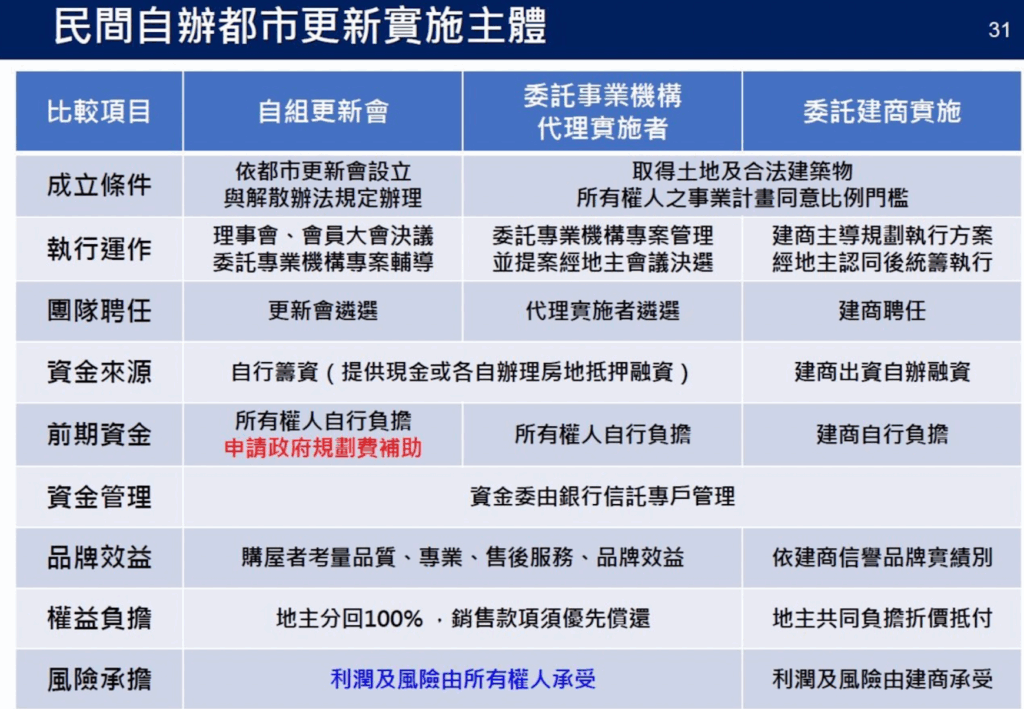
自主更新則透過更新會為主體,由社區決定設計方案、選擇合作團隊與分配原則。資金來源透過信託控管、財務專業協助,透明性與風險控管優於合建。
合建是把重建責任交給他人,自主是由自己主導未來。並非誰省錢,而是誰對自己的價值與風險負責,注意不同模式的風險與回報,住戶有自己去了解的義務。
「合建建商會幫我處理一切,我不用出錢,還比較快。」這是建商常用的話術。事實上,選擇哪一種模式比較「划算」,需回歸以下幾項判斷,合建雖省事,但地主需慎防私契的不公平、誤簽萬年約、契約上未載明清楚住戶的退場機制….等風險,一旦建商未履約,地主欲解除合約需耗時數年,動彈不得。而自主更新透明公開的模式則可透過公開招標、專業管理、財務信託,確保資金與進度的可控性。
| 比較項目 | 自主更新 | 合建模式 |
| 主導權 | 地主掌握 | 建商主導 |
| 成本分配 | 地主透明負擔 | 建商成本不明 |
| 利潤回饋 | 回到住戶 | 建商利潤為主 |
| 風險控管 | 可透過信託管理 | 若簽萬年私契,風險更高 |
四、財務制度並不危險,而是有制度設計的「風險緩衝機制」
制度破解:信託制度保障、程序分段控制風險
楊銀宗理事長強調:「很多地主誤以為走自主更新等同扛數十億風險,其實完全不是如此。」
自主更新是法人操作,透過信託與公正第三方控管資金,**只要事前成立更新會、明確程序規劃、依章程每季定期開會,地主可逐步參與、逐步決策,而非一次性背負風險。
很多人一聽到「要貸款」就卻步。實際上,自主更新的財務架構建立在「物保而非人保」的基礎上。透過「自益信託」制度,地主將土地與建物交由信託管理,借款單位為更新會法人,債權人(如銀行)僅能向信託財產主張,不會對地主個人求償。即便中途有人退出,制度仍可運作,風險並不會連帶擴散。
更新資金來自預售屋收入、政府補助、銀行貸款與社區共同分擔,皆經過專案管理並於更新會決議下執行,且受政府監督與審查。這不只是財務機制,更是社區合作與制度保障的展現。
五、從觀望到啟動:時間也是一種財務成本
許多地主心中仍有猶豫:「現在參加太早?等政策更好再說?」實際上,台北市目前的容積獎勵、補助制度、法令支持已趨穩定,並針對危樓、海砂屋或未達耐震標準建物提供明確誘因,目前大部分RC建築物的使用期限將近(一般來說大約是50年壽命),再等,未必會更好;拖延,反而錯失政策紅利。
>>> 錯過時間=錯失政策紅利+承擔老屋持有風險
包括:租金收益下降、維修成本增加、增值空間喪失。
同時,台北市都市更新處有目前提供:社區民眾15人以上連署即可申請到府說明、補助諮詢、基地初步評估,社區可藉此理解實務操作流程,了解法令,累積共識,先建立階段性目標,逐步啟動重建規劃。
與其等待,不如起步;與其依賴傳言,不如坐下來聽清楚制度說明!!
六、更新會運作與溝通節奏:從制度到信任的實踐
自主都更是一套有章可循的程序機制。從第一關成立更新會並完成更新單元劃定,到第二關提出事業計畫與權利變換,前段流程最快約可於九個月內完成。然而,整體推動的速度往往取決於社區內部的共識凝聚與同意書簽署進度。
為此,政府對於更新會的章程中明訂溝通頻率:每三個月須召開一次理事會,每六個月須召開一次會員大會。這樣的設計,目的正是為了強化社區溝通、透明資訊,讓住戶能持續參與、逐步建立對制度與彼此的信任。
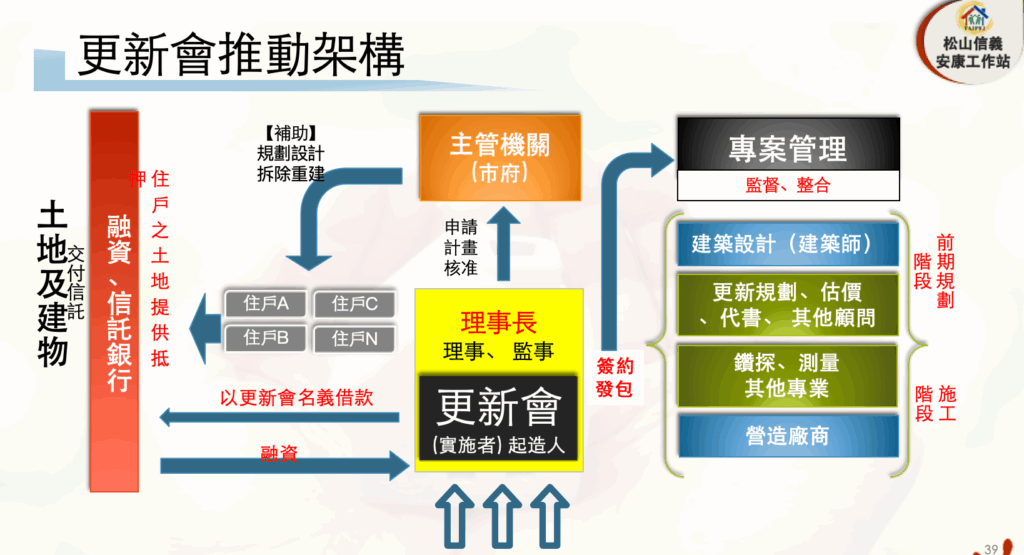
實務上,從初步的50%同意門檻推進到最終的80%甚至90%,往往是最大的挑戰。因此,積極、頻繁、公開的會議制度,是協助社區突破停滯的重要工具。透過住戶邀請住戶、鄰居勸說鄰居,即使有不同意的聲音,也有機會透過溝通釐清誤解,轉化為理解與支持。
每一次說明會後,更新會會產出會議紀錄並公告張貼,並以電話、紙本、LINE群組等多種方式通知,確保資訊遍佈全社區、讓每一位住戶都有知情與參與的權利。
台北市都更處也會派員列席與輔導,讓每一場會議不只是溝通,更是行政與制度上的推進。唯有這樣密集而透明的過程,才能在一年半內逐步突破80%的共識門檻,真正踏上實質重建的軌道。
七、信託制度怎麼運作?財務安全如何落實
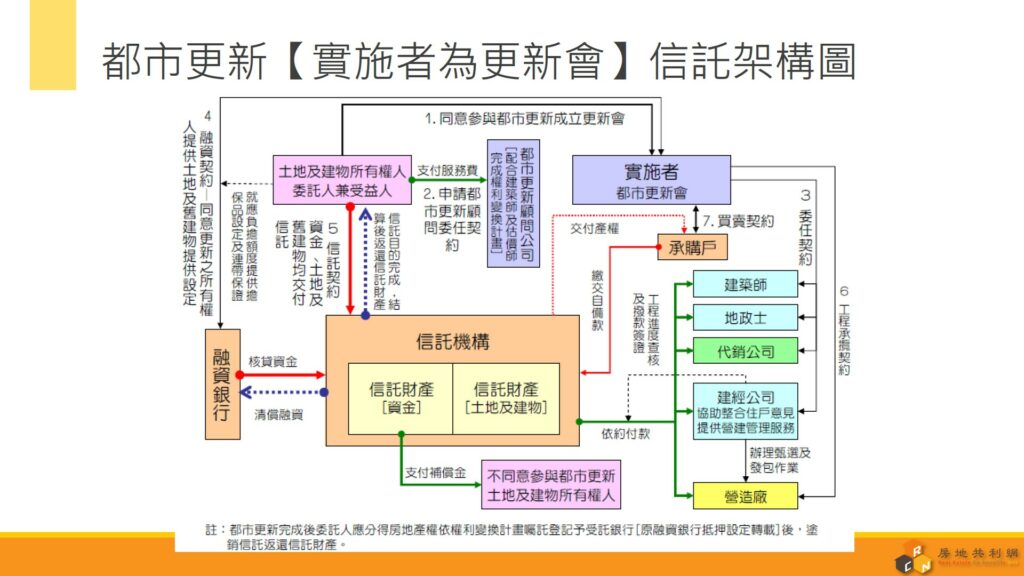
信託制度是自主更新中的關鍵防線,也是許多地主最陌生的環節。以下以條列方式說明其實務運作:
資料來源提供:房地共利網
信託制度不是模糊化財務責任,而是清楚分工、集中管理,讓地主不必親自承擔風險,又能享有制度保障。
✅ 信託類型:屬於「自益信託」,地主將土地與建物所有權交由信託機構管理,最終利益仍回到地主本人。
✅ 資金管理:建案的預售收入、銀行貸款、政府補助,皆匯入信託專戶集中管理,防止資金流用。
✅ 借款主體:是更新會法人,不是個人地主。地主不需提供個人擔保,不承擔連帶債務。
✅ 風險隔離:即便個別地主臨時退出、破產或轉讓,其對整體案子的進行不構成影響。
✅ 付款流程受控:所有支出需經監督機構(如更新會、政府單位)審核,確保工程按進度撥款,減少爛尾風險。
八、地主常見問題 Q&A
Q1:我不是法人,參加自主更新會不會讓我成為借款人?
A:不會。更新會是依法成立的法人單位,由它與銀行或融資單位簽約。地主僅以土地出資並享有信託受益權,不需個人背債或連帶保證。
Q2:政府的580萬補助怎麼申請?是給誰?
A:補助是依據申請進度分階段核銷給「更新會」,並依核定項目(規劃設計、估價、行政作業等)逐筆報帳,不發放給個人。
Q3:我擔心後期工程停擺,信託也能擋得住嗎?
A:信託帳戶中的款項專款專用,工程未達標準不得撥款,且銀行與監管顧問團隊共同審核付款流程,可有效減少資金斷鏈風險。
Q4:如果有住戶反對,是否整案就會失敗?
A:不會!制度設計已考慮部分住戶異議,當達80%、90%門檻後,可依法進入協調甚至強制執行程序,這之中的重點仍在於前期溝通與制度信任。
重新定義「風險」,讓更新成為社區選擇的權利
在自主更新制度愈發成熟的今天,財務不再是障礙,而是透過制度化的流程、信託保障與公部門輔導,成為可被預測與控管的部分。
都市更新不是為了賺錢,而是為了美好的生活安全、居住品質與社區未來的重新定義。每一位地主,都應有權利與能力理解自己的選擇。
我們將誠摯邀請願意參與重建的地主,多多參加由專業團隊與台北市政府輔導的說明會,一起理解、一起討論,一起讓信任與共識,成為都市更新的起點。